
Berlin | Steglitz | Apartman bloğu | 3.550.000 € ile yaklaşık %3,73 getiri
Berlin-Steglitz’te tamamen kiralık bir apartman bloğu, 3.550.000 € değerinde ve yaklaşık %3,73 brüt getiri ile — bu sağlam bir mevcut mülk gibi görünüyor, ancak her ciddi yatırımcı için aynı soruları gündeme getiriyor: satın alma fiyatı çarpanı bu konum için doğru mu? Bu yatırım amaçlı gayrimenkul, Mitte veya Charlottenburg ile karşılaştırıldığında nasıl bir performans gösteriyor? Ve mevcut kiranın arkasında gerçekte hangi kira dinamiği yatıyor? Bu yazı, Steglitz’i bir yatırım konumu olarak sınıflandırıyor, getiri rakamını kontrol ediyor ve gerçek değer kaldıracının nerede olduğunu gösteriyor.
Yatırımcı profilinde Steglitz: sakin olmak sıkıcı anlamına gelmez
Steglitz — resmi olarak Berlin’in güneybatısındaki Steglitz-Zehlendorf ilçesinin bir parçası — bölgesel yatırım radarında sık sık Mitte, Prenzlauer Berg veya Friedrichshain’in gerisinde kalan mahallelerden biridir. Yatırımcı bakış açısından tam olarak önemli olan da budur: daha düşük volatilite, daha yüksek kiracı bağlılığı, daha düşük boşluk oranları.
Schloßstraße, Steglitzer Damm çevresindeki ve Lichterfelde yönündeki konut sokakları, on yıllardır uzun vadeli sahipler için ideal bir kiracı profilini kendine çekiyor:
- Eğitimli orta sınıf: yüksek akademisyen oranı, hemen bitişikte FU Berlin, çok sayıda öğretmen ve memur
- Aileler: liseler, ilkokullar ve Stadtpark Steglitz gibi yeşil alanlar aileleri 10+ yıl boyunca bağlı tutuyor
- Sermayeye sahip yaşlılar: 80’lerden/90’lardan beri dairelerinde oturan yüksek oranda eski kiracı
- Şehir içi ulaşım kullananlar: S-Bahn çevre hattı, U9 ve A103 otoyol bağlantısı istikrarlı çalışanlar sağlıyor
- Öğrenciler: FU ve HTW’ye yakın, ancak Neukölln’deki paylaşımlı ev aşınması olmadan
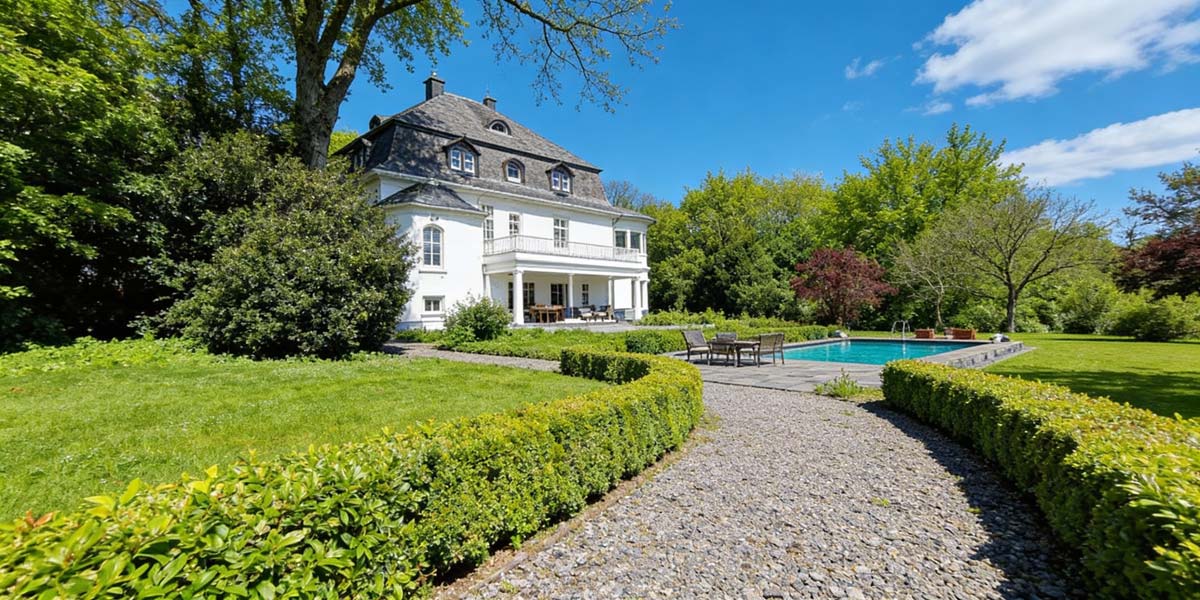
Mikro konum: hangi adresler getiriyi taşıyor
Steglitz içinde belirgin fiyat kademeleri vardır. En iyi konumlar Bismarckstraße, Grunewaldstraße ve Dahlem sınırı arasında yer alır. Orta düzey konumlar Steglitz Kuzey çevresinde ve Friedenau yönünde bulunur. Daha düşük fiyat sınıfları, şehir içi otoyola yakın ve ticari ağırlıklı yan sokaklardaki bölgelerdir.
Tipik bina yapısı
Steglitz, Wilhelmine dönemi ve 1920’lerden kalma yüksek stoğa sahip, 1950’lerin yeniden inşası ve dağınık yeni inşaat adalarıyla tamamlanan bir eski bina ilçesidir. Yatırımcılar için bu şu anlama gelir: sağlam bir yapı, ancak sıklıkla tesisatlarda, çatılarda ve cephelerde tadilat birikimi — bunlar apartman bloğu değerlemesinde hesaba katılması gereken noktalardır.
Steglitz’de fiyat seviyesi: €/m² gerçekte ne anlatıyor
Aşağıdaki tablo, yatırım gayrimenkulünü Berlin ilçe karşılaştırmasına yerleştiriyor. Belirleyici olan, mülk konutlar için manşetlere çıkan metrekare fiyatı değil, mevcut kiralık apartman blokları için metrekare başına fiyattır.
| Berlin ilçesi | Apartman bloğu €/m² (mevcut) | Satın alma fiyatı çarpanı | Net kira €/m² |
|---|---|---|---|
| Mitte / Prenzlauer Berg | 5.500–7.500 € | 28–34 | 14–18 € |
| Charlottenburg | 5.000–6.800 € | 26–32 | 13–16 € |
| Steglitz | 4.500–6.500 € | 22–28 | 12–16 € |
| Neukölln | 4.200–5.800 € | 24–30 | 11–14 € |
| Marzahn / Hellersdorf | 2.200–3.200 € | 18–22 | 8–10 € |
İlçe karşılaştırmasında sınıflandırma
Steglitz böylece üst orta segmentte yer alıyor — Mitte’den daha uygun, ancak karşılaştırılabilir kiracı istikrarına sahip. Tam olarak bu kombinasyon, ilçeyi savunmacı yatırımcılar için cazip kılıyor.
Neden tek başına €/m² yeterli değil
Apartman bloklarında metrekare fiyatı yalnızca ikincil bir kontrol değeridir. Asıl değerleme ölçütü, kira artış potansiyeliyle birleşen satın alma fiyatı çarpanıdır. Aynı €/m²’ye sahip iki bina, kiracı yapısı, bina durumu ve tadilat seviyesine bağlı olarak gerçek getiride %30 farklılık gösterebilir.
Gerçeklik testinde %3,73
3.550.000 € üzerinden %3,73’lük bir brüt getiri, yaklaşık 132.400 €’luk bir yıllık net soğuk kiraya karşılık gelir. İlk bakışta göze çarpmayan bir rakam gibi görünüyor — ancak bir Berlin A konumu için piyasaya uygundur. Belirleyici olan, işletme sonrası net getiri ile arasındaki farktır.
Genel kural: mevcut bir Berlin apartman bloğunda 27’lik bir satın alma fiyatı çarpanından, yönetim, bakım ve yansıtılamayan maliyetler sonrası finansman öncesi tipik olarak %2,4–2,8 net getiri kalır.
Örnek nakit akışı hesabı
| Kalem | Yıllık |
|---|---|
| Net soğuk kira (%3,73) | +132.400 € |
| Yansıtılamayan işletme giderleri (~%15) | −19.860 € |
| Bakım rezervi (10 €/m² × ~1.400 m²) | −14.000 € |
| Faiz (%60 LTV, %4,0) | −85.200 € |
| Geri ödeme (%2) | −42.600 € |
| Vergi öncesi nakit akışı | −29.260 € |
İyi hesaplanmış bir Steglitz gayrimenkulü bile, mevcut faiz döneminde %60 yabancı kaynakla pozitif nakit akışı sağlamıyor — getiri, geri ödeme, enflasyon koruması ve kiracı değişiminde kira artışından geliyor. Daha yüksek nakit akışı arayanlar, nakit akışı hesaplayıcısında farklı öz sermaye oranlarını karşılaştırmalıdır.
Asıl değer kaldıracı: mevcut kiralar
Steglitz’te ortalamanın üzerinde sayıda 15+ yıllık kira sözleşmesi bulunuyor. Bu kiralar genellikle piyasa seviyesinin %25–40 altında. Bu şu anlama gelir: belirtilen brüt getiri muhafazakâr bir alt sınırdır — doğal kiracı değişiminde, etkin getiriyi 10 yıl içinde önemli ölçüde artırabilecek kayda değer bir kira artış koridoru açılır.

Berlin’de satın alma yan giderleri ve finansman
Berlin, %6,0’lık emlak alım vergisi ile en pahalı eyaletler arasında yer alıyor. 3.550.000 €’luk satın alma fiyatı üzerinden yalnızca bu, 213.000 € emlak alım vergisine tekabül ediyor.
Edinim yan giderlerinin dökümü
- Berlin emlak alım vergisi: %6,0 = 213.000 €
- Noter ve tapu sicili: yakl. %1,5–2,0 = 53.000–71.000 € (bkz. noter masrafları hesaplayıcısı)
- Emlakçı ücreti: vekalete bağlı, genellikle alıcı tarafında KDV dahil %3,57
- Değerleme raporu / durum tespiti: 5.000–15.000 €
- Toplam satın alma yan giderleri: tipik olarak %8–12 — satın alma yan giderleri hesaplayıcısında tam olarak hesaplayın
Finansman yapısı ve banka bakış açısı
Yatırımcılar, uygulanabilir bir gayrimenkul finansmanı yapılandırmak için öz sermaye ihtiyacını muhafazakâr bir şekilde yan giderler artı satın alma fiyatının %30–40’ı olarak hesaplamalıdır. Berlin bankaları apartman bloklarını genellikle iç değerlemede piyasa değeri raporunun %5–10 altında değerlendiriyor — bu, finanse edilebilir kredi/değer oranını daha da düşürüyor.
Geri ödeme ve vade stratejisi
Uzun vadeli yatırım ufkuna sahip uzun vadeli sahipler için, en az 10 yıllık faiz sabitlemesiyle %1,5–2,5’lik bir başlangıç geri ödeme oranı önerilir. Spekülasyon süresini gözden kaçırmayanlar, faiz sabitleme süresini planlanan elde tutma süresine bağlamalıdır — bir forward kredi, daha sonraki bir yeniden finansmanda faiz şokunu yumuşatabilir.

Kontrol listesi: satın alma öncesi durum tespiti
Steglitz’te teklif vermeden önce şu noktalar kontrol edilmelidir:
- ☐ Kira endeksi karşılaştırması: mevcut kiralar yerel karşılaştırılabilir kiranın altında mı? Ne kadar artış potansiyeli var?
- ☐ Kiracı yapısı: yaş dağılımı, sözleşme süreleri, kademeli/endeksli kira sözleşmeleri
- ☐ Tadilat birikimi: çatı, cephe, tesisatlar, ısıtma, pencereler — kalan kullanım ömrü belgelendirilmiş mi?
- ☐ Enerji sertifikası: verimlilik sınıfı, yaklaşan GEG yükümlülükleri
- ☐ Çevre koruması/dönüşüm yasağı: bina sosyal koruma alanında mı yer alıyor?
- ☐ Tapu sicili: yükler, geçiş hakları, oturma hakları, yapı yükleri sicilindeki kirlenmiş alanlar
- ☐ Değerleme yöntemi: apartman blokları için birincil yöntem olarak gelir değeri yöntemi
- ☐ Çıkış senaryosu: spekülasyon süresi ve vergi elde tutma süresi dikkate alındı
Vergi perspektifi: tutmak mı satmak mı
Gayrimenkul spekülasyon vergisi rehberinde açıklandığı gibi, kiralık gayrimenkullerde EStG §23 uyarınca 10 yıllık süre geçerlidir. Bu süre içinde bir Steglitz apartman bloğunu satan kişi, satış kârını kişisel gelir vergisi oranı üzerinden vergilendirir — en yüksek dilimdeki bir yatırımcı için %42–45 artı dayanışma ek vergisi.
Değer gelişimi senaryosu
Steglitz, son piyasa döngülerinde merkezi ilçelere kıyasla daha ölçülü ama daha istikrarlı bir değer gelişimi göstermiştir. Yıllık %2’lik varsayılan bir değer artışıyla, piyasa değeri 10 yıl sonra yaklaşık 4,33 milyon € olacaktır — artı yaklaşık 426.000 €’luk geri ödeme kazancı. Etkin öz sermaye getirisi böylece belirtilen brüt getirinin belirgin şekilde üzerindedir.
Miras ve nesiller arası devir
Aile ofisleri ve varlıklı özel yatırımcılar için bir Steglitz apartman bloğu klasik bir nesiller arası sermayedir. Gayrimenkul veraset vergisi, her çocuk için her 10 yılda bir 400.000 €’luk muafiyet tanır — erken bağışlarla, 3,55 milyon €’luk bir gayrimenkulde vergi yükü önemli ölçüde azaltılabilir.
Amortisman ve cari vergi yükü
Mevcut yapılar için doğrusal amortisman oranı, bina payı üzerinden yılda %2’dir. %75’lik gerçekçi bir bina payıyla, yıllık yaklaşık 53.250 €’luk bir amortisman ortaya çıkar — bu, vergiye tabi kira fazlasını fark edilir şekilde azaltır ve vergi öncesi negatif olmasına rağmen vergi sonrası nakit akışını pozitife bile çevirebilir.
Diğer varlık sınıflarıyla karşılaştırma
%3,73’lük bir brüt getiri, devlet tahvilleri veya vadeli mevduatlarla doğrudan karşılaştırıldığında etkileyici görünmüyor — güç kaldıraçta ve enflasyon korumasında yatıyor. Farklı seçenekleri değerlendirenler, yerleşik enflasyon ve vergi etkisine sahip getiri karşılaştırmasını kullanmalıdır.
Alternatifler doğrudan karşı karşıya
- 10 yıllık devlet tahvili: nominal olarak güvenli, enflasyon sonrası genellikle reel olarak negatif
- DAX ETF: tarihsel olarak yılda ~%7, ancak volatil ve kaldıraçsız
- Berlin Steglitz apartman bloğu: %2,4–2,8 net + geri ödeme + değer artışı + enflasyon koruması
- B şehri apartman bloğu: brüt %4,5–6,0, ancak daha yüksek boşluk riski
- Açık uçlu gayrimenkul fonları: %1,5–2,5, ancak sınırlı likidite
Neden kaldıraç fark yaratıyor
Bir apartman bloğu ile likit varlık sınıfları arasındaki belirleyici fark, gerçek varlık koşullarında banka finansmanıdır. %60 yabancı kaynakla, yatırımcı bankanın parasıyla çalışır — değer artışı tamamen kendi öz sermayesine yansır. Piyasa değerindeki %2’lik bir artış, bu kaldıraçla, tek bir kuruş kira akışı olmadan yaklaşık %5’lik bir öz sermaye getirisine karşılık gelir.
Steglitz’te pazarlama özellikleri
Steglitz’te bir apartman bloğu satın almak veya satmak isteyenler, alıcı ve satıcı yapısının özelliklerini bilmelidir. İyi düzenlenmiş getiri gayrimenkulleri için pazarlama süresi genellikle 90 günün altındadır, çünkü yerleşik bir aile ofisleri, vakıflar ve uzun vadeli sahipler havuzu aktif olarak satın alıyor.
Alıcı ve pazarlama yapısı
- Alıcı profili: Berlinli uzun vadeli sahipler, Güney Almanya aile ofisleri, uluslararası özel yatırımcılar
- Pazarlama kanalı: genellikle piyasa dışı — işlemlerin yalnızca %30–40’ı kamuya açık şekilde gerçekleşiyor
- Fiyat göstergesi: €/m² değil, çarpan bazlı (yıllık net soğuk kiranın 22–28 katı)
- Pazarlık alanı: sağlam durum tespiti argümantasyonuyla istenen fiyatın %3–7 altında
- Kapanış süresi: yapılandırılmış alıcılarla 8–14 hafta
İçeriden bakış açısı: standart olarak piyasa dışı
Steglitz’te apartman bloğu işlemlerinin önemli bir kısmı hiçbir zaman kamuya açık şekilde sunulmuyor. Satıcılar gizliliği, yerleşik kiracı ilişkilerini ve bina hakkında spekülasyondan kaçınmayı değerli buluyor. Yerel ağ bağlantısı olmadan arayan kişi yalnızca çok daha küçük olan kamuya açık piyasayı görür — ve orada genellikle daha yüksek çarpanlar öder, çünkü gerçekten ilginç gayrimenkuller doğrudan uzun vadeli sahipler ile aile ofisleri arasında el değiştirir.
Satıcı tarafı: piyasa dışı yolun ne zaman karlı olduğu
Mülk sahipleri için, kira ilişkilerinin bozulmadan kalması gerektiğinde, yöneticinin bir değişikliği sinyal vermemesi gerektiğinde veya vergi yapılandırmaları net bir şekilde tanımlanmış bir alıcı çevresi gerektirdiğinde gizli satış özellikle caziptir. Tipik piyasa dışı primi fiyatta değil

Influencer Marketing: Yaratıcılık stratejiyle buluşuyor – CM Creator'ın bir parçası ol

Şirket meyvesi! Vitaminler! Enerji! Ofisin için küçük bir öneri ve sağlıklı bir fikir

Gayrimenkulde AfA: Amortisman hesaplama, oranlar ve örnek

Gayrimenkul KI DSGVO uyumlu: Veri koruma, arazi fiyat rehberi & kira hukuku yatırımcılar için
Kendi ihtiyacı nedeniyle fesih: Koşullar, süreler ve kiracı hakları
Tapu Sicili: Yapı, Bölümler ve Önemli Kayıtlar Açıklandı


Kendi Gayrimenkul Yazılımınızı Oluşturun: ChatGPT Örneği, Bağlantı Kurma, Yatırım

Mayorka'da Ev, Finca ve Villa İnşa Etmek: Mimar Her Şeyi Anlatıyor - Video Önerisi

Tıbbi Kenevir Reçetesi: İpuçları, Deneyimler ve Öneriler

Almanya düşüş trendinde: 0,3% büyüme, Kalifat talepleri, İslam %78,6 göçmenin çoğunluğu